給与計算のダブルチェックを行っているものの、「今の確認方法で十分なのかな?」と思うことはありませんか?
2人目の確認者は、1人目と同じ項目を、同じ方法で確認すればよいのでしょうか?
僕は、まず通常の給与計算で必要な確認項目を押さえたうえで、異なる方法からも確認することに意味があると考えています。
本日は、実務で行っていた確認方法と、実際に発見できたミスについてお伝えします!(^^)/
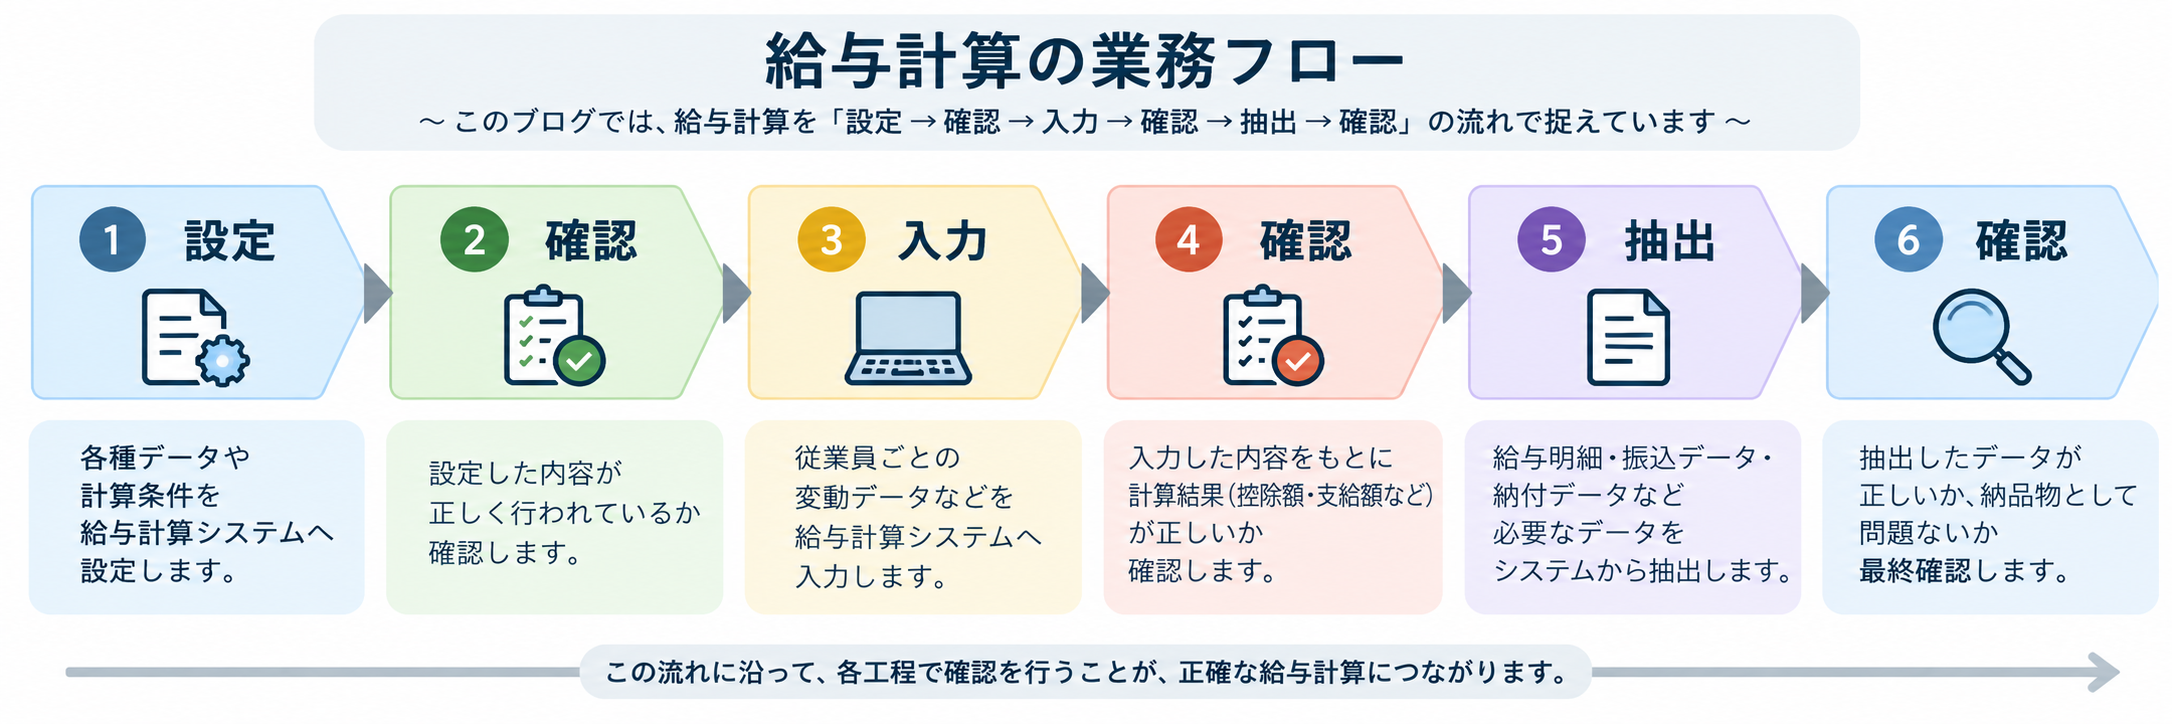
このブログでは、給与計算を、
設定 → 確認 → 入力 → 確認 → 抽出 → 確認
の流れで捉えています。
今回は「④ 入力後の確認」を中心にお伝えします!
ダブルチェックでは何を確認する?
僕が実務で行っていたときは、まず自分で給与計算結果を確認し、必要な資料を別の担当者へ渡していました。
使用していたのは、給与計算結果、変動事項一覧、前月比較表などです。タイムカードも、どのような作業を行っていたかを把握するために使用していました。
2人目も、給与計算結果や変動事項の反映、前月との比較など、1人目が通常確認している基本項目を押さえることが大切だと思います。
そのうえで、確認方法は必ずしも同じである必要はありません。
実際、2人目の確認者によって使用する資料や確認方法は異なり、資料を加工して活用する人もいました。
同じ項目でも、異なる方法で確認すると、別の角度から見落としを発見できる場合があります。
ダブルチェックでは会社ごとの変更事項も確認する
基本項目に加えて、その会社で個別に発生している変更事項も確認したいところです。
例えば、以前に受けた給与額の変更指示や、一時的な金額変更などです。
当月の給与計算結果だけでは気づきにくい内容もあるため、「何を確認するか」だけでなく、「何と照合するか」も考える必要があります。
実際にダブルチェックで発見できたミス
僕自身、2人目の確認者にミスを発見してもらった経験があります。
一つは、数か月前に「○○月から給与額を変更する」という指示を受けていたのに、指定月の給与計算へ反映できていなかったケースです。
もう一つは、前月だけ特別な事情で給与額を変更し、給与システムの設定から処理したものの、当月に従前の金額へ戻し忘れていたケースです。
後者は、2人目の確認者が前月比較などを行うことで気づいてくれました。
どちらも共通するのは、「本来変わるはずの金額が変わっていなかった」という点です。
金額が変わった項目だけでなく、変わるはずなのに変わっていない項目にも目を向けることが大切だと感じました。
まとめ|確認項目と確認方法を見直そう!
もちろん、同じ方法で同じ項目を再確認することにも意味があります。
ただ、僕は異なる方法で確認してもらうことで、見落としを発見してもらった経験があります。
ダブルチェックでは、
-
何を確認するのか
-
何と照合するのか
-
どこまで確認できたら完了なのか
を考えることが大切です。
まずは基本項目を押さえ、会社ごとの確認事項を加える。そのうえで、異なる視点からの確認も活用する。
皆さんも、普段のダブルチェック手順を一度振り返ってみてはいかがでしょうか?
この記事が確認方法を見直すきっかけになれば嬉しいです!(^^)